

cas de sinistre
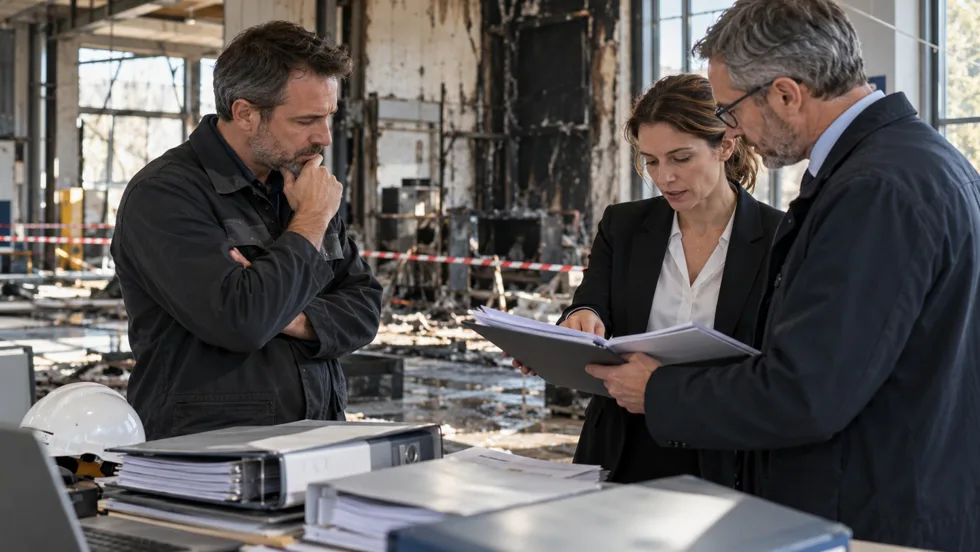
Après un sinistre, l’assureur examine soigneusement le dossier. Il peut demander des pièces, ouvrir une expertise, voire discuter la garantie. Dans ce contexte, le document unique d’évaluation des risques et vos preuves de prévention deviennent des pièces maîtresses.
Les contrats concernés
- Responsabilité civile exploitation et professionnelle : elle prend en charge les dommages causés aux tiers.
- Garantie faute inexcusable : elle peut couvrir tout ou partie des conséquences financières d’une faute inexcusable reconnue. Elle est souvent plafonnée et soumise à des exclusions.
- Dommages aux biens et pertes d’exploitation : un incendie ou une explosion lié à un défaut de vérification peut entraîner une discussion sur la garantie.
- Protection juridique : elle peut financer la défense en cas de poursuites.
Ce que demande l’assureur
Selon les cas, il réclame :
1. le document unique et ses mises à jour ;
2. les rapports de vérifications périodiques des installations ;
3. les attestations de formation et d’habilitation du personnel concerné ;
4. les plans de prévention et protocoles de sécurité avec les entreprises extérieures ;
5. les analyses d’accident et les actions correctives ;
6. les pièces relatives à la maintenance des équipements.
Les risques de contestation de la garantie
L’assureur peut invoquer une exclusion ou une déchéance de garantie si une clause du contrat n’a pas été respectée : vérification obligatoire non réalisée, installation non conforme, déclaration inexacte. La faute intentionnelle est exclue de toute garantie. Lisez attentivement les clauses et demandez des précisions à votre courtier.
Bonnes pratiques
- Faites relire vos contrats par un courtier ou un conseil indépendant au moins tous les trois ans.
- Déclarez à l’assureur tout changement notable : nouvelle activité, nouveau site, nouveaux risques.
- Anticipez : constituez un dossier de preuves de prévention à jour.
- Respectez les délais de déclaration de sinistre prévus par le contrat.
À retenir
Un DUERP vivant et des vérifications tracées réduisent le risque de litige avec l’assureur. Ils servent la prévention et la protection financière de l’entreprise.
Notre formation rappelle les liens entre prévention, responsabilité et assurance. Découvrez-la.